Un choc de réputation qui bouscule Nvidia
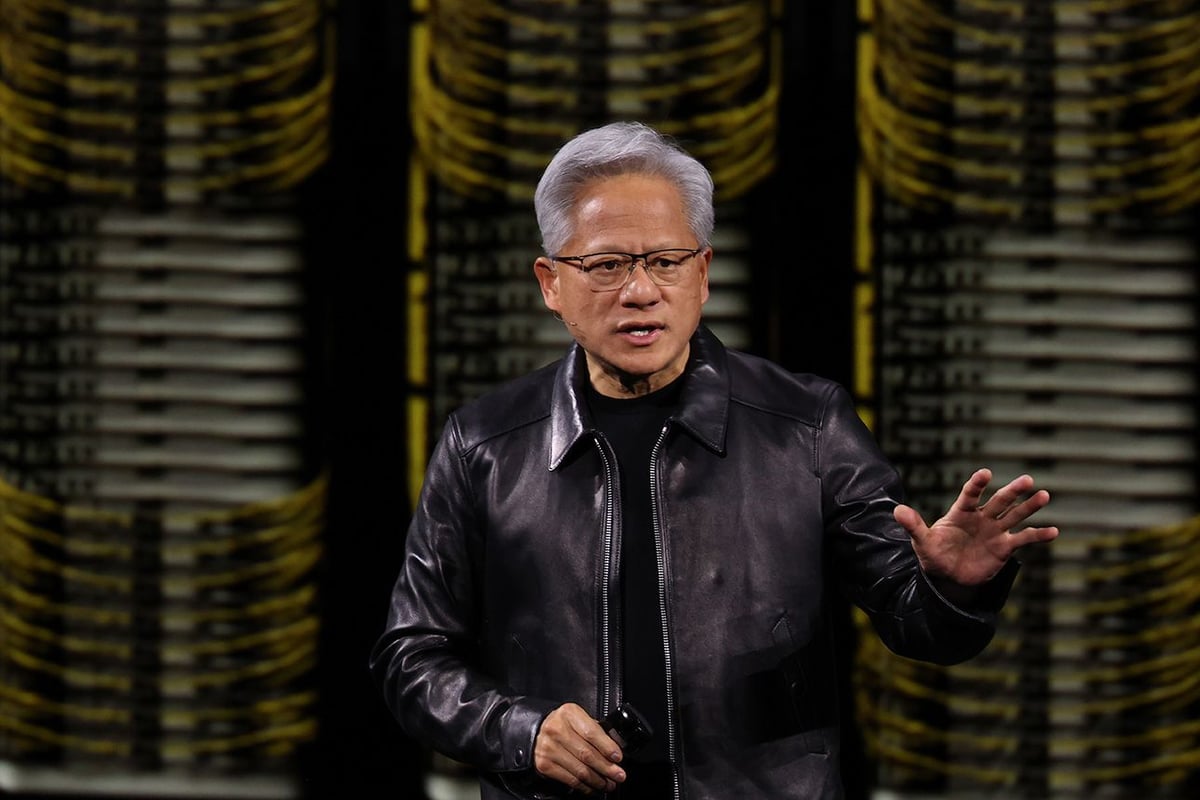
Nvidia traverse une période agitée après la révélation d’éléments touchant à son dirigeant, Jensen Huang, dans un contexte déjà tendu autour des relations entre la technologie américaine et la Chine. Sur les marchés, cette affaire a ravivé les inquiétudes des investisseurs, d’autant plus que les autorités américaines surveillent de près tout transfert potentiel de technologies avancées vers Pékin. Résultat : l’action a reculé, accentuant une baisse déjà amorcée avant l’éclatement de cette affaire.
- Pression médiatique forte autour de la direction de l’entreprise
- Inquiétudes géopolitiques liées aux puces et à l’IA
- Réaction boursière immédiate avec une volatilité accrue
Le cœur du métier reste solide
Malgré ce contexte, le point central pour les investisseurs est simple : le modèle économique de Nvidia a-t-il changé ? À ce stade, la réponse semble être non. L’entreprise reste au centre de la vague d’investissement dans l’intelligence artificielle, portée par les grands fournisseurs de services cloud et les géants du calcul intensif. Les besoins en infrastructures de données continuent de progresser, et Nvidia demeure l’un des principaux bénéficiaires de cette dynamique.
Les estimations de dépenses des grands acteurs du secteur restent impressionnantes. Selon les projections évoquées, les capex des cinq plus grands hyperscalers de l’IA pourraient atteindre 1,3 billion de dollars en 2027, contre près de 800 milliards en 2026. Cela soutient l’idée d’une croissance toujours puissante pour Nvidia.
Une croissance encore largement sous-estimée
Le marché semble aujourd’hui valoriser Nvidia avec davantage de prudence qu’auparavant. Pourtant, les perspectives de croissance restent très élevées. L’entreprise anticipe une progression de ses revenus bien supérieure à celle de la plupart des sociétés cotées, avec une croissance projetée d’environ 70 % l’an prochain. Un tel rythme paraît difficile à concilier avec une valorisation devenue plus modeste après la récente correction.
- Demande soutenue pour les GPU dédiés à l’IA
- Cycle d’investissement long dans les centres de données
- Visibilité commerciale renforcée par les besoins des grands clients
Le vrai sujet: l’après-Huang
Au-delà des résultats financiers, les investisseurs se demandent ce que Nvidia pourrait devenir sans Jensen Huang. Son rôle est perçu comme central, non seulement pour la stratégie, mais aussi pour la vision produit et l’orientation à long terme. Un départ ou une recomposition de la direction pourrait créer une période d’incertitude, surtout si des enquêtes réglementaires venaient à s’ajouter aux tensions actuelles.
Le nom de Colette Kress, directrice financière, a été cité comme solution intérimaire. Mais son profil davantage financier que technologique soulève une question clé : Nvidia peut-elle préserver son avance sans un leadership profondément tourné vers l’innovation ? L’exemple d’autres groupes technologiques montre qu’un changement de direction mal calibré peut ralentir l’élan stratégique.
Une valorisation redevenue plus attractive
Après la baisse récente, Nvidia se traite autour de 21 fois les bénéfices, un niveau inférieur à celui du S&P 500, estimé à 22,4 fois. Pour une société considérée comme l’un des piliers de la révolution de l’IA, ce niveau peut surprendre. En tenant compte des bénéfices attendus l’an prochain, la valorisation descendrait même à environ 10,6 fois les résultats futurs, ce qui paraît bas au regard du potentiel de croissance.
- Valorisation en baisse malgré des perspectives robustes
- Différence marquée entre prix actuel et potentiel futur
- Effet de correction susceptible d’offrir une fenêtre d’achat
Faut-il acheter, attendre ou rester prudent ?
Pour l’investisseur de long terme, la question n’est pas seulement de savoir si le titre a chuté, mais si l’entreprise garde ses atouts fondamentaux. Nvidia conserve un positionnement exceptionnel dans l’IA, une marque dominante et un rôle central dans l’écosystème des puces avancées. Les risques existent toutefois : tensions réglementaires, incertitudes de gouvernance et dépendance à une croissance très forte du marché de l’IA.
En pratique, le scénario le plus plausible reste celui d’une entreprise capable de rebondir si la gouvernance est stabilisée et si la demande en calcul accéléré continue de s’étendre. Pour les investisseurs déjà exposés, la baisse peut ressembler à une opportunité. Pour les nouveaux entrants, la prudence reste utile, mais le dossier conserve des arguments solides, notamment si l’on croit à la poursuite du cycle de l’IA.
En savoir plus sur L'ABESTIT
Subscribe to get the latest posts sent to your email.